

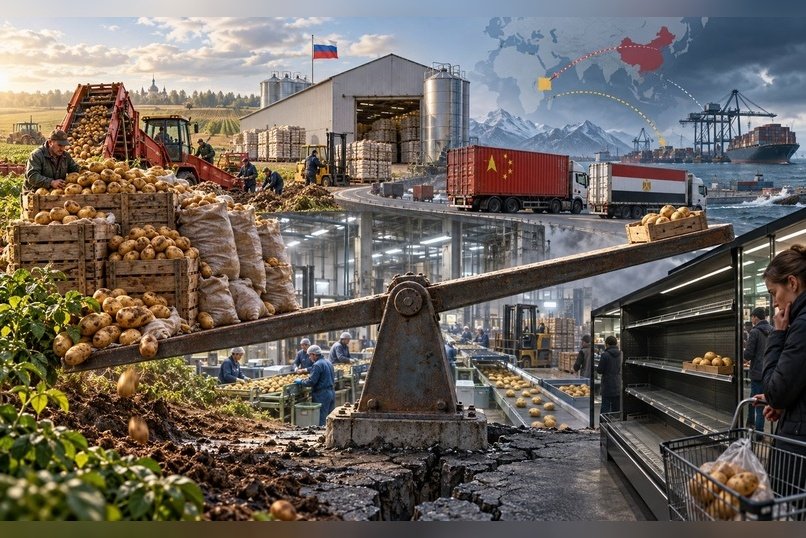
Картофельные качели
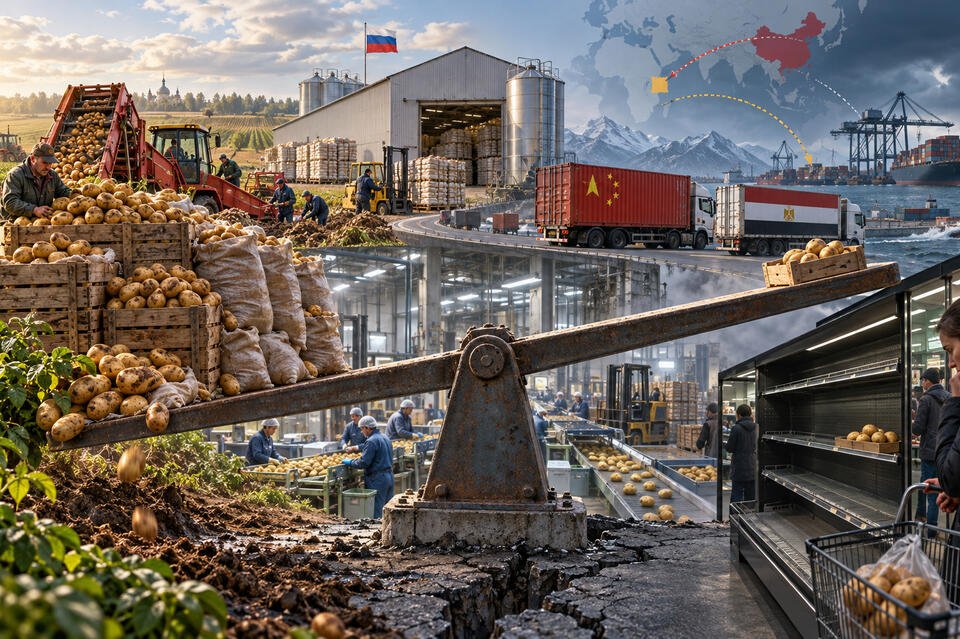
Россия способна выращивать картофель в объемах, достаточных для собственного рынка. Но отрасль уязвима сразу в нескольких точках: промышленная площадь сокращается, цены ходят от профицита к дефициту, семеноводство зависит от зарубежной селекции, современные хранилища требуют крупных инвестиций, требования сетей отсекают часть урожая, а импорт используется как быстрый инструмент стабилизации рынка. В результате страна формально достигает продовольственной самообеспеченности, но весной может зависеть от Египта и Китая. Отдельный вопрос — стратегический резерв: сколько месяцев Россия и каждый регион способны прожить без внешних поставок?
|
Ключевой показатель |
Что известно |
|
Промышленная площадь картофеля, 2026 |
277,8 тыс. га — минимум за 18 лет |
|
Прогноз товарного урожая, 2026 |
около 7,5 млн т, −11,5% год к году |
|
Импорт картофеля, 2025 |
около 931 тыс. т — более чем вдвое выше 2023–2024 гг. |
|
Самообеспеченность картофелем, 2025 |
97,9% при пороге Доктрины 95% |
|
Семена отечественной селекции, 01.01.2026 |
12,3% самообеспеченности |
|
Организованный сектор, 2024 |
7,37 млн т против 8,6 млн т в 2023 г. |
|
Импорт из Китая, август 2026 |
$1,8 млн; в 2,5 раза меньше июля |
1. Новость на $1,8 млн, за которой скрывается проблема на миллиарды
В августе 2026 года Россия закупила в Китае картофеля на $1,8 млн. В годовом выражении стоимость поставок снизилась примерно на четверть, а по сравнению с июлем — почти в 2,5 раза. Россия при этом осталась среди крупнейших покупателей китайского картофеля. Сезонное объяснение очевидно: начинается уборка собственного урожая, импорт снижается.
Но в 2025 году Россия импортировала около 931 тыс. тонн картофеля — более чем вдвое больше обычных 400–450 тыс. тонн в 2023–2024 годах. Египет стал главным внешним источником, Китай — вторым и особенно важным для Сибири и Дальнего Востока. Сам по себе импорт нормален. Проблема начинается там, где он становится аварийным способом компенсировать провал внутреннего предложения и одновременно меняет экономику следующего российского сезона.
Поэтому главный вопрос не «почему Россия покупает китайскую картошку?». Вопрос — почему рынок базового продукта не умеет стабильно пройти путь от семени и поля до прилавка следующей весной.
2. Площади на 18-летнем минимуме
По уточненным данным Росстата, которые приводит «АБ-Центр», в 2026 году площадь промышленного выращивания картофеля составила 277,8 тыс. га. Это минимальный показатель за 18 лет. Одновременно прогноз товарного урожая снижен примерно до 7,5 млн тонн — на 11,5% меньше 2025 года.
Погодой можно объяснить урожайность. Площадь — результат решения производителя. Фермер заранее решает, какую культуру посадить. Если площадь картофеля падает вскоре после периода дефицита и рекордного импорта, значит, экономический сигнал отрасли работает плохо.
3. «Паутинный цикл»: рынок сам воспроизводит дефицит
Экономисты называют такой механизм cobweb model — паутинной моделью. Высокая цена стимулирует посадки; через сезон предложение растет; цена падает; производитель сокращает площадь; затем предложение уменьшается, цена снова растет и появляется импорт.
В 2023 году организованный сектор получил около 8,6 млн тонн. Средняя цена производителей в январе–ноябре снизилась на 32,2% — до 13,14 руб./кг. Затем площади сократились. В 2024 году организованный сектор собрал уже 7,37 млн тонн, а погода усилила эффект. В 2025 году возник ценовой кризис и резко вырос импорт. После восстановления урожая цена снова пошла вниз, а в 2026 году промышленная площадь оказалась минимальной за 18 лет.
Это не серия независимых случайностей, а механизм, в котором решения одного сезона создают проблему следующего.
4. Хороший урожай может быть плохой новостью для производителя
Для потребителя большой урожай — благо. Для хозяйства без гарантированного сбыта он может означать убыток. Картофель нельзя бесконечно держать в поле: после уборки его надо быстро продать, заложить на хранение или переработать. Если современного хранилища нет, выбор резко сужается.
Картофельный союз предлагал более длинные договоры с торговыми сетями с поквартальным ценовым диапазоном. Производителю нужна не максимальная цена, а предсказуемая рентабельность. Без нее он сокращает площадь, и рынок получает новый виток дефицита.
5. Импорт как пожарная команда — и источник нового перекоса
После слабого урожая 2024 года государству нужно было быстро остановить рост цен. Была введена беспошлинная квота: сначала 150 тыс. тонн, затем 300 тыс. тонн. К 27 июля 2025 года импорт достиг 856,4 тыс. тонн, за год — около 931 тыс. тонн.
С точки зрения текущего потребителя это рационально. Но российский производитель видит: если весной дефицит поднимет цену, рынок может быть быстро насыщен внешним товаром. Премия за риск хранения становится менее предсказуемой.
По данным Картофельного союза, сети в 2025 году заранее законтрактовали значительные объемы египетского картофеля и продолжали получать их, когда на юге России появился ранний урожай. Российские фермеры столкнулись с проблемами сбыта, цена раннего картофеля упала. Мера, спасшая потребителя весной, способна ухудшить стимулы к посадкам следующего сезона.
6. Статистическая ловушка: 19,5 млн тонн — не 19,5 млн тонн товарного картофеля
В 2025 году Россия собрала 19,5 млн тонн картофеля во всех категориях хозяйств и достигла 97,9% самообеспеченности при пороге Доктрины 95%. Формально задача выполнена.
Но валовой сбор объединяет сельхозорганизации, фермеров и хозяйства населения. Картофель, выращенный семьей для собственного потребления и положенный в погреб, повышает национальный урожай, но не создает товарный запас для федеральной сети или переработчика.
В 2024 году во всех хозяйствах было собрано 17,83 млн тонн, а организованный сектор дал лишь 7,3 млн тонн. Для устойчивости рынка именно товарный сектор и его запасы важнее общего валового показателя.
7. Миллионы частных погребов — скрытая инфраструктура, которая исчезает
Десятилетиями миллионы семей сами выращивали картофель и сами его хранили. Дача, огород и погреб выполняли функцию фермы, склада и распределительного центра. Эта инфраструктура почти ничего не стоила государству: домохозяйства сами несли затраты и потери.
По мере урбанизации и изменения образа жизни модель сжимается. Исчезающие частные погреба должны быть заменены промышленными мощностями. Иначе статистическая самообеспеченность будет ухудшаться быстрее, чем товарная система успевает перестроиться.
8. Вырастить картофель — только половина задачи
После уборки картофель проходит лечебный период, сортировку, калибровку, закладку на хранение, вентиляцию и контроль температуры и влажности. Перед отгрузкой — повторную сортировку, мойку или сухую очистку, упаковку и логистику.
Цепочка выглядит так: селекция → семенной материал → поле → уборка → первичная сортировка → хранение → климат-контроль → повторная сортировка → мойка → калибровка → упаковка → распределительный центр → магазин. Если выпадает одно звено, валовой урожай не превращается в устойчивое предложение.
9. Хранилище — промышленный объект, а не сарай
Российские правила поддержки определяют хранилище как объект для хранения, подработки, первичной переработки и реализации овощей и картофеля, оснащенный технологическим оборудованием. Государство компенсирует до 25% фактической стоимости создания или модернизации в пределах нормативной стоимости.
Современное картофелехранилище требует автоматической вентиляции, контроля температуры и влажности, надежного электроснабжения, погрузочного оборудования, сортировочных линий. При промышленном масштабе речь идет о сотнях миллионов рублей.
Проблема не в отсутствии технологий. Вопрос — достаточно ли качественных мощностей, где они расположены и сколько товарного картофеля они реально способны довести до конца весны.
10. Паспортная емкость и реальная способность хранить — разные показатели
Минсельхоз ранее оценивал единовременную емкость хранения овощей и картофеля в миллионы тонн и планировал ввод новых мощностей. Но старый склад и современное автоматизированное хранилище одинаковой паспортной емкости — разные активы.
Для продовольственной безопасности нужен другой показатель: сколько тонн товарного картофеля страна способна сохранить до 1 марта, 1 апреля и 1 мая с приемлемыми потерями. В публичной отчетности этот показатель не является центральным.
11. Ритейлу нужен не картофель, а стандарт
Сеть закупает продукт определенного калибра, внешнего вида, качества, упаковки и срока хранения, большими однородными партиями и по стабильному графику. Поэтому у российского производителя картофель может лежать на складе, а сеть продолжает импорт: причина может быть в контракте, качестве, сортировке, упаковке или логистике.
Импортный клубень конкурирует не с российским клубнем. Конкурируют две системы: поле + хранилище + сортировка + упаковка + логистика + контракт.
12. Переработка растет — и предъявляет еще более жесткие требования
В сезоне 2023/24 на переработку в России было направлено почти 1,5 млн тонн картофеля против 1,2 млн тонн годом ранее. Фри, чипсы, хлопья и гранулы требуют специальных сортов и стабильных характеристик сырья.
Во время дефицита 2025 года отдельные переработчики сообщали, что доля импортного сырья для чипсов доходила до 80%. Это показывает: продовольственная независимость — не только столовый картофель. Нужна технологическая база для переработки.
13. Семена: 12,3% — одна из самых тревожных цифр
По данным Федеральной научно-технической программы, на 1 января 2026 года самообеспеченность России семенами картофеля отечественной селекции достигла 12,3%. Создано 33 отечественных сорта.
Эту цифру нельзя механически читать как «87,7% семян импортируются»: показатель относится именно к отечественной селекции, а зарубежные сорта могут размножаться внутри России. Но с точки зрения технологического суверенитета зависимость очевидна.
Доктрина продовольственной безопасности устанавливает для семян основных сельхозкультур порог не менее 75%. Поэтому важно считать не только сорта в реестре, но и физический объем высоких репродукций, доступных промышленному сектору.
14. Земля сама картофель не выращивает
Россия действительно располагает большими сельхозплощадями, включая неиспользуемые. Но земля — лишь один ресурс. Нужны семена, техника, удобрения, защита растений, вода, персонал, оборотный капитал, хранение и сбыт.
Простое расширение площади без экономики конечного продукта способно создать новый обвал цены. Нужна не максимизация гектаров, а управляемая производственная система.
15. Забайкалье — контрольный пример
Забайкальский край особенно интересен: картофель здесь традиционно выращивают, Китай рядом, но регион относится к зоне рискованного земледелия. По данным Россельхозцентра, в 2025 году картофелем во всех категориях хозяйств было занято 7,85 тыс. га. Промышленная часть существенно меньше.
Для региона нужно посчитать полный баланс: годовое потребление населения, товарное производство, вклад ЛПХ, запасы к весне, межрегиональный ввоз, импорт из Китая и полную логистическую себестоимость каждого маршрута.
16. Почему китайский картофель может быть рациональнее российского
Картофель — дешевый и тяжелый товар. Если местного промышленного предложения недостаточно, для Забайкалья китайский поставщик способен оказаться ближе и эффективнее производителя из европейской части России.
Это не аргумент против импорта. Это вопрос региональной эффективности: если китайский производитель способен вырастить, сохранить, отсортировать, пройти границу и фитосанитарный контроль и все равно конкурировать в Чите, необходимо понять, на каком звене местная цепочка проигрывает.
17. Сколько земли реально нужно региону
Условный кластер на 2 тыс. га при урожайности 25 т/га дает 50 тыс. тонн. При нем можно строить хранилище на 30–40 тыс. тонн, сортировку, мойку и упаковку. Это уже промышленный комплекс, способный поставлять продукт почти круглый год.
Такие проекты следует сравнивать с альтернативой постоянного завоза, включая транспортные риски и стоимость продовольственной автономности.
18. Стратегический резерв: вопрос, которого не хватает в дискуссии
Доктрина продовольственной безопасности прямо называет формирование стратегических запасов пищевой продукции одной из задач государства. Для картофеля установлен порог самообеспеченности не менее 95%. Но самообеспеченность за год и способность пережить длительный разрыв внешних поставок — разные показатели.
Публичные документы дают проценты самообеспеченности, но не отвечают на простой вопрос: на сколько месяцев автономной работы рассчитан рынок картофеля по стране и регионам. Конкретные объемы государственного материального резерва могут относиться к информации ограниченного доступа, поэтому спекулировать цифрами нельзя. Но открытый норматив автономности был бы полезен независимо от секретности конкретного резерва.
19. Швейцария: резерв встроен в обычный рынок
Швейцария не является полностью продовольственно самодостаточной. Тем показательнее ее система обязательных стратегических запасов. Государство определяет товары и объемы, но запасы в основном принадлежат частным компаниям. На конец 2025 года около 280 компаний держали обязательные резервы.
Продукция регулярно ротируется через обычные каналы продаж. В продовольственный резерв входят сахар, рис, пищевые масла и жиры, зерно для хлеба. Хранятся также удобрения и корма. В зависимости от товара запас покрывает примерно два–четыре месяца среднего потребления.
Главный урок — не перечень товаров, а конструкция: частная собственность, государственный норматив, контроль, льготное финансирование и постоянная ротация.
20. Российский вариант: резервировать не картошку, а устойчивость
Картофель нельзя хранить годами как сахар или рис. Но можно создать ротируемый страховой запас. Государство определяет минимальный гарантированный объем по федеральным округам или удаленным регионам и оплачивает частным хранителям готовность поддерживать этот объем.
Тогда часть мощности хранилища становится инфраструктурой продовольственной безопасности. У инвестора появляется предсказуемый денежный поток, у банка — более надежный заемщик, у государства — физически существующий и постоянно обновляемый резерв.
21. Резервировать нужно не только клубни
Длительный кризис нельзя пережить одним запасом готового картофеля. Следующий урожай потребует семян, удобрений, средств защиты, топлива, техники, запчастей и электроэнергии для хранилищ.
Поэтому устойчивость нужно считать по всей цепочке: семенной фонд, удобрения, критические компоненты оборудования, резервное электроснабжение, транспорт и мощности хранения.
22. Россия формально ставит правильные цели
Доктрина определяет продовольственную безопасность как сочетание независимости, физической и экономической доступности пищи. Она требует прогнозировать угрозы, поддерживать готовность системы снабжения и формировать стратегические запасы. Стратегия АПК до 2030 года предусматривает развитие хранения, селекции, семеноводства и вовлечение земель.
Следовательно, проблема не в отсутствии правильных формулировок. Вопрос — насколько действующие инструменты обеспечивают измеримый результат именно на картофельном рынке.
23. Что нужно изменить в системе показателей
Центрального процента самообеспеченности недостаточно. Нужен открытый товарный баланс: валовой и товарный урожай отдельно; семенной фонд; переработка; импорт и экспорт; остатки в профессиональных хранилищах на ключевые даты; реальные потери хранения; региональные потоки.
Особенно важен показатель автономности: сколько месяцев страна и каждый удаленный регион способны обеспечить население базовым набором продуктов при прекращении внешнего ввоза.
24. Что нужно изменить в экономике отрасли
Первое — длинные контракты с сетями и предсказуемый ценовой коридор. Второе — длинные деньги для хранилищ. Третье — оплата услуги страхового хранения в уязвимых регионах. Четвертое — ускорение семеноводства и отдельный учет сортов для переработки. Пятое — синхронизация импортных решений с началом российского сезона.
Импорт должен оставаться страховкой и элементом конкуренции, но не механизмом, который после каждого дефицита запускает новый виток сокращения отечественных посадок.
25. Главный вывод: проблема не в картошке
Россия умеет выращивать картофель. У страны есть земля, агрономическая школа, техника, удобрения, эффективные хозяйства и огромный рынок. Поэтому повторяющиеся скачки от профицита к дефициту нельзя объяснить неспособностью производить продукт.
Проблема в устройстве системы. Производитель получает нестабильный ценовой сигнал. Хранение требует длинных денег. Сети требуют стандарта. Семеноводство технологически уязвимо. Импорт быстро лечит дефицит, но способен ухудшить экономику следующего урожая. А годовая самообеспеченность почти ничего не говорит о том, сколько качественного картофеля останется к маю.
Если государство хочет разорвать цикл, задача должна звучать не «посадить больше картофеля в следующем году», а создать индустрию, в которой производство, семена, хранение, переработка, ритейл, импорт и стратегический резерв работают как единая система.
Парк МЖК в Чите встретил зиму во всей новогодней красоте
Где в Чите взять автомобиль в аренду?
Источники: в Забайкалье снова вводят лимиты на топливо

Электроэнергия в Забайкалье вновь подорожает с 1 октября
Картофельные качели